หลายครั้งที่เจ้าของธุรกิจ SME มองสต็อกของตัวเองแล้วรู้สึกว่า "ก็ปกติดีนี่" เพราะมีของขายตลอด ไม่เคยขาดมือ แต่พอถึงสิ้นปีกลับพบว่ากำไรหายไปทั้งก้อน ทั้งที่ยอดขายโต ปัญหามักไม่ได้อยู่ที่ยอดขาย แต่อยู่ที่ เงินจำนวนมหาศาลที่จมอยู่ในสต็อก และหมุนกลับมาเป็นเงินสดช้าเกินไป ตัวชี้วัดที่จะบอกคุณได้ชัดเจนที่สุดว่าสต็อกของคุณ "สุขภาพดี" หรือ "กำลังกินกำไร" คือ Inventory Turnover Ratio (อัตราการหมุนเวียนสินค้าคงคลัง) บทความนี้จะพาเจ้าของธุรกิจไทยไปทำความเข้าใจตั้งแต่สูตรคำนวณ การอ่านค่าตัวเลข ไปจนถึงวิธีลงมือปฏิบัติจริงเพื่อเพิ่มรอบหมุนเวียนอย่างเป็นระบบ
Inventory Turnover Ratio คืออะไร และทำไมต้องวัด
Inventory Turnover Ratio หรือที่หลายคนเรียกสั้นๆ ว่า "รอบหมุนสต็อก" คือตัวเลขที่บอกว่า ในหนึ่งช่วงเวลา (ปกติคือ 1 ปี) สินค้าในคลังถูกขายออกไปและถูกเติมกลับมาใหม่กี่รอบ ถ้าคุณขายสินค้าหมดคลังแล้วสั่งใหม่ 6 ครั้งในหนึ่งปี แปลว่าคุณมีอัตราหมุนเวียน 6 รอบ
ตัวเลขนี้สำคัญเพราะเชื่อมโยงโดยตรงกับสามเรื่องที่เจ้าของธุรกิจให้ความสนใจที่สุด:
- กระแสเงินสด — สต็อกคือเงินสดที่แปลงร่างเป็นสินค้า ยิ่งหมุนเร็ว เงินก็ยิ่งกลับเข้ากระเป๋าเร็วขึ้น
- ต้นทุนการถือสต็อก — ค่าเช่าคลัง ค่าไฟ ค่าประกัน ค่าเสื่อมสภาพ และดอกเบี้ยของเงินที่จมอยู่ ล้วนเพิ่มตามระยะเวลาที่สินค้าอยู่ในคลัง
- ความเสี่ยงสินค้าล้าสมัย — สินค้าแฟชั่นหรืออิเล็กทรอนิกส์ที่ค้างนาน 1 ปี อาจต้องลดราคามากกว่า 50% เพื่อระบายออก
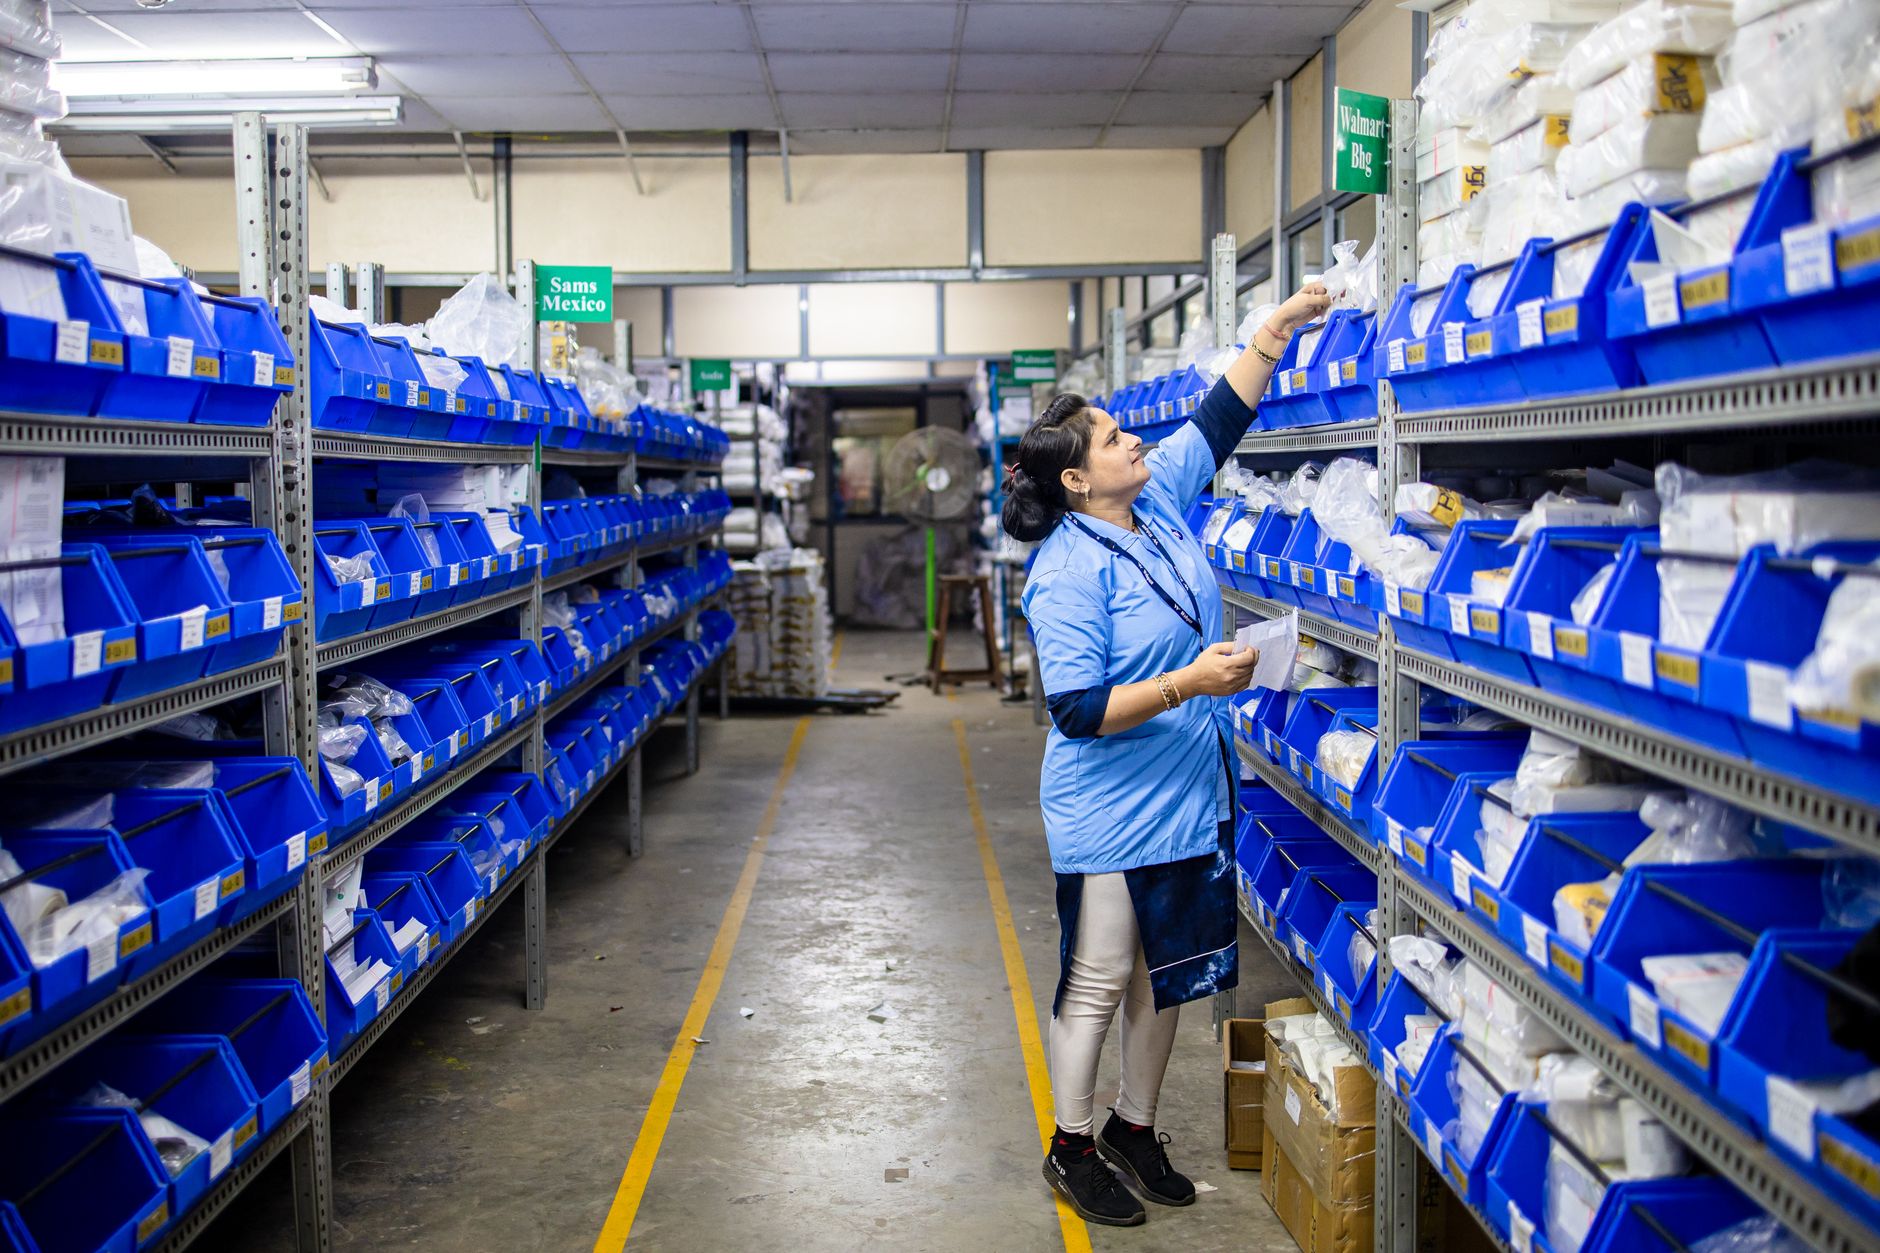
ข้อสังเกตจากภาคปฏิบัติ: ธุรกิจจำนวนมากที่มีกำไรทางบัญชี แต่ประสบปัญหาสภาพคล่อง คือธุรกิจที่สต็อกหมุนช้า ไม่ใช่ธุรกิจที่ขายไม่ดีการจัดวางสินค้าในคลังอย่างเป็นระบบเป็นจุดเริ่มต้นของการนับรอบหมุนเวียนสต็อกที่แม่นยำ
สูตรคำนวณ Inventory Turnover Ratio ฉบับใช้งานได้จริง
สูตรพื้นฐาน
Inventory Turnover Ratio = ต้นทุนขาย (COGS) ÷ มูลค่าสินค้าคงเหลือเฉลี่ย
โดยที่ มูลค่าสินค้าคงเหลือเฉลี่ย = (สต็อกต้นงวด + สต็อกปลายงวด) ÷ 2
จุดที่ SME ไทยพลาดบ่อยที่สุดคือ การใช้ยอดขายแทนต้นทุนขาย ซึ่งจะทำให้ตัวเลขสูงเกินจริงและเปรียบเทียบกับธุรกิจอื่นไม่ได้ เพราะยอดขายมีกำไรบวกอยู่ ต้องใช้ต้นทุนขายเท่านั้น
แปลงเป็นจำนวนวัน: Days Inventory Outstanding (DIO)
ตัวเลขรอบหมุนเวียนอย่างเดียวอาจไม่เห็นภาพ การแปลงเป็น "จำนวนวัน" จะช่วยให้เข้าใจง่ายขึ้นมาก:
DIO = 365 ÷ Inventory Turnover Ratio
ตัวอย่างคำนวณจริง: ร้านขายอุปกรณ์กีฬาออนไลน์
- ต้นทุนขายทั้งปี: 6,000,000 บาท
- สต็อกต้นปี: 900,000 บาท
- สต็อกปลายปี: 700,000 บาท
- สต็อกเฉลี่ย: (900,000 + 700,000) ÷ 2 = 800,000 บาท
- Inventory Turnover = 6,000,000 ÷ 800,000 = 7.5 รอบ/ปี
- DIO = 365 ÷ 7.5 = ประมาณ 49 วัน
แปลว่าโดยเฉลี่ย สินค้าแต่ละชิ้นใช้เวลาประมาณ 49 วันนับจากวันที่รับเข้าและจ่ายเงินค่าสินค้า ไปจนถึงวันที่ขายออกและได้เงินคืน หากร้านนี้มีเครดิตเทอมซัพพลายเออร์ 30 วัน ย่อมหมายความว่าร้านต้องหาเงินทุนหมุนเวียนมาสนับสนุนช่วงห่าง 19 วันเอง นี่คือจุดที่กระแสเงินสดเริ่มตึงตัวโดยที่เจ้าของหลายคนไม่รู้ตัว
อ่านค่าตัวเลขอย่างไรให้ถูกต้อง
ไม่มีตัวเลข "ดี" แบบสากลที่ใช้ได้กับทุกธุรกิจ เพราะอุตสาหกรรมที่แตกต่างกันมีธรรมชาติของสินค้าต่างกันมาก หลักการอ่านที่ปลอดภัยคือ:
- สินค้าอายุสั้น เช่น อาหารสด ดอกไม้ ของสด — ควรมีรอบหมุนเวียนสูงมาก (อาจเกิน 30–50 รอบ/ปี) เพราะของเน่าเสียง่าย
- สินค้าแฟชั่นและเครื่องนุ่งห่ม — มักอยู่ราว 4–8 รอบ/ปี ขึ้นกับฤดูกาลและสัดส่วนสินค้าลดราคา
- อะไหล่ เครื่องมือช่าง หรือสินค้าอุตสาหกรรม — 2–4 รอบ/ปีถือว่าปกติ เพราะลูกค้าต้องการความพร้อมส่งแม้ของจะหมุนช้า
- สินค้าฟุ่มเฟือยราคาสูง เช่น เครื่องประดับ — อาจต่ำกว่า 2 รอบ/ปี แต่ถ้าค่าการถือสต็อกไม่สูงและมีอัตรากำไรต่อชิ้นสูงก็ยังรับได้
สิ่งสำคัญที่สุดคือ การเปรียบเทียบกับตัวเองในอดีต มากกว่าการเทียบข้ามอุตสาหกรรม ให้ตั้งบรรทัดฐานของธุรกิจคุณเอง เช่น ถ้าปีนี้ได้ 7.5 รอบ เป้าปีหน้าควรเป็น 9 รอบ และตั้งเป้าเป็นรายกลุ่มสินค้าจะยิ่งใช้ประโยชน์ได้จริง
ข้อควรระวัง: ธุรกิจที่มีสินค้าหลายกลุ่มมาก การคำนวณรวมทั้งบริษัทอาจกลบปัญหาได้ เช่น สินค้ากลุ่ม A หมุน 15 รอบ แต่กลุ่ม B หมุนเพียง 1 รอบ เมื่อเฉลี่ยรวมกันอาจออกมาดู "พอใช้" ทั้งที่กลุ่ม B กำลังกินเงินทุนมหาศาล ควรคำนวณแยกตามหมวดสินค้าเสมอการคำนวณรอบหมุนเวียนแยกตามหมวดสินค้าช่วยเปิดเผยปัญหาที่การคำนวณรวมทั้งบริษัทมองไม่เห็น
6 สาเหตุที่ทำให้รอบหมุนเวียนสต็อกต่ำ และวิธีแก้ที่ได้ผลจริง
1. สั่งซื้อตามความรู้สึก ไม่ได้อิงข้อมูลยอดขาย
การสั่งของ "เผื่อไว้" เป็นสาเหตุอันดับหนึ่งของสต็อกจม วิธีแก้คือใช้ยอดขายจริงย้อนหลัง 3–6 เดือน และประยุกต์ใช้เทคนิคการพยากรณ์ความต้องการสินค้าควบคู่กับการกำหนดจุดสั่งซื้อซ้ำที่คำนวณจากข้อมูลจริง ไม่ใช่จากความเคยชิน
2. สินค้าบางรายการไม่ตรงกับความต้องการของตลาด
เมื่อสินค้าไม่ขาย ต้องกล้าตัดสินใจอย่างเป็นระบบ แนะนำให้จำแนกสินค้าออกเป็นกลุ่มตามยอดขายและความถี่ในการเคลื่อนไหว แล้วกำหนดมาตรการเฉพาะกลุ่ม เช่น ลดราคา จัดโปรโมชั่นร่วมกับสินค้าขายดี หรือหยุดสั่งซื้อถาวร การปล่อยไว้เฉยๆ จะยิ่งทำให้มูลค่าที่แท้จริงลดลงทุกวัน
3. ข้อมูลสต็อกในระบบไม่ตรงกับของจริง
ถ้าระบบบอกว่ามี 100 ชิ้น แต่ของจริงมี 70 ชิ้น คุณจะสั่งเกินความจำเป็นโดยไม่รู้ตัว นี่คือสาเหตุที่ การนับสต็อกอย่างถูกวิธี เป็นรากฐานของตัวเลขทุกตัว การนับสต็อกแบบวนรอบ (Cycle Count) โดยแบ่งนับกลุ่มสินค้าตามความสำคัญเป็นรายสัปดาห์หรือรายเดือน จะช่วยรักษาความแม่นยำได้ดีกว่าการนับครั้งใหญ่ปีละครั้งมาก
4. ต้นทุนสินค้าไม่ถูกต้อง ทำให้คำนวณกำไรและตัวเลขหมุนเวียนเพี้ยน
หากคุณเลือกวิธีตีราคาสินค้าคงเหลือไม่สอดคล้องกันในแต่ละงวด ตัวเลข COGS และมูลค่าสต็อกจะคลาดเคลื่อนทันที ควรเลือกนโยบายบัญชีเดียว (เช่น FIFO หรือต้นทุนถัวเฉลี่ย) และใช้อย่างสม่ำเสมอตลอดปี
5. มีสินค้าค้างสต็อกและของตีกลับสะสม
สินค้าค้างสต็อกมักซ่อนอยู่ในมุมคลังและไม่ถูกบันทึกเป็นค่าใช้จ่ายจนกว่าจะตัดจำหน่าย จึงควรตรวจสอบรายการที่ไม่มีการเคลื่อนไหวเกิน 90–180 วันเป็นประจำ และมีนโยบายชัดเจนในการจัดการสินค้าคืนจากลูกค้า ไม่ปล่อยให้ของตีกลับไหลกลับเข้าสต็อกขายปนกับของใหม่
6. กระบวนการรับเข้า-จ่ายออกยังใช้กระดาษและจดจำ
ธุรกิจที่ยังบันทึกสต็อกด้วยสมุดหรือไฟล์ Excel แยกหลายเวอร์ชัน มักมีปัญหาข้อมูลซ้ำซ้อนและตามไม่ทัน การเชื่อมระบบคลังสินค้ากับเอกสารธุรกิจ เช่น ใบส่งของ ใบกำกับภาษี และใบลดหนี้ ให้เป็นดิจิทัลเดียวกัน จะช่วยให้ทุกธุรกรรมถูกบันทึกอัตโนมัติและตรวจสอบย้อนกลับได้ทันที ซึ่งเป็นพื้นฐานสำคัญของการคำนวณรอบหมุนเวียนที่แม่นยำ หากต้องการเริ่มต้นง่ายๆ สามารถ ลองใช้ Grid Doc โปรแกรมออกเอกสารที่เชื่อมข้อมูลธุรกิจครบในที่เดียว เพื่อให้เอกสารทุกใบสัมพันธ์กับข้อมูลสินค้าจริง
แนวปฏิบัติ 4 ขั้นตอนเพื่อยกระดับรอบหมุนเวียนสต็อก
ขั้นที่ 1: วัดและแยกข้อมูลให้ละเอียด
คำนวณ Inventory Turnover และ DIO ย้อนหลังอย่างน้อย 6–12 เดือน แยกตามหมวดหมู่สินค้าและซัพพลายเออร์ เพื่อหาว่ากลุ่มใดคือ "ตัวฉุด" ที่แท้จริง
ขั้นที่ 2: ตั้งเป้าหมายที่วัดได้
กำหนดเป้าหมายเป็นตัวเลข เช่น ลด DIO ของกลุ่มสินค้าอาหารสัตว์จาก 75 วันเหลือ 55 วันภายใน 6 เดือน พร้อมระบุผู้รับผิดชอบและตัวชี้วัดที่ชัดเจน
ขั้นที่ 3: ปรับกระบวนการนับและบันทึก
กำหนดรอบนับที่แน่นอน ใช้ระบบบาร์โค้ดหรือรหัสสินค้าที่ไม่ซ้ำกัน และกระทบยอดสต็อกในระบบกับผลนับจริงทุกครั้งที่มีส่วนต่าง พร้อมบันทึกสาเหตุเพื่อป้องกันการเกิดซ้ำ
ขั้นที่ 4: ทบทวนผลทุกเดือน ไม่ใช่ทุกปี
การทบทวนรายเดือนช่วยให้เห็นแนวโน้มก่อนปัญหาบานปลาย และทำให้การตัดสินใจเรื่องโปรโมชั่นหรือการเลิกขายสินค้าบางรายการเป็นไปอย่างทันการณ์ ข้อมูลที่ถูกต้องจะทำให้การเจรจากับซัพพลายเออร์เรื่องปริมาณสั่งซื้อและเครดิตเทอมมีน้ำหนักมากขึ้นด้วย
การนับสต็อกด้วยบาร์โค้ดช่วยให้ข้อมูลในระบบตรงกับของจริง ซึ่งเป็นฐานของตัวเลขรอบหมุนเวียนที่เชื่อถือได้Checklist 90 วัน: เริ่มจากศูนย์ก็ทำได้
- วันที่ 1–15: ดึงข้อมูลต้นทุนขายและมูลค่าสต็อกย้อนหลัง 1 ปี แยกตามหมวดสินค้า คำนวณ Inventory Turnover และ DIO ให้ครบทุกกลุ่ม
- วันที่ 16–30: จัดอันดับสินค้าตามความสำคัญและความถี่ในการเคลื่อนไหว กำหนดกลุ่มที่ต้องนับสต็อกถี่ที่สุด
- วันที่ 31–45: ตรวจสอบสินค้าที่ไม่มีการเคลื่อนไหวเกิน 90 วัน และตัดสินใจมาตรการระบายอย่างชัดเจน
- วันที่ 46–60: ปรับกระบวนการรับเข้า-จ่ายออกให้ใช้ระบบดิจิทัลและบาร์โค้ด ลดการบันทึกด้วยมือ
- วันที่ 61–75: เริ่มนับสต็อกแบบวนรอบสัปดาห์ละ 1 กลุ่ม พร้อมกระทบยอดและบันทึกส่วนต่างทุกครั้ง
- วันที่ 76–90: ทบทวนตัวเลขอีกครั้ง เปรียบเทียบกับ baseline และปรับนโยบายการสั่งซื้อให้สอดคล้องกับข้อมูลจริง
การเพิ่มรอบหมุนเวียนสต็อกไม่ได้หมายถึงการทำให้สต็อกเหลือน้อยที่สุด แต่คือการทำให้สต็อก "พอดี" กับความต้องการจริง — พอดีพอที่จะไม่เสียโอกาสขาย และพอดีพอที่จะไม่จมเงินทุน
สุดท้ายนี้ ตัวเลขรอบหมุนเวียนจะมีความหมายก็ต่อเมื่อข้อมูลต้นทางถูกต้องและเข้าถึงได้ง่าย เจ้าของธุรกิจที่ต้องการยกระดับการจัดการสต็อกและเอกสารธุรกิจให้เป็นระบบเดียวกัน สามารถศึกษาแนวทางเพิ่มเติมได้ที่ เว็บไซต์หลัก Grid Doc ซึ่งมีเครื่องมือและเนื้อหาเกี่ยวกับระบบเอกสารดิจิทัลสำหรับ SME ไทยโดยเฉพาะ
Photos by EqualStock IN on Pexels